


افزایش بیش از 87 درصدی قیمت مقاطع فولادی؛ نقش تعیینکننده ور
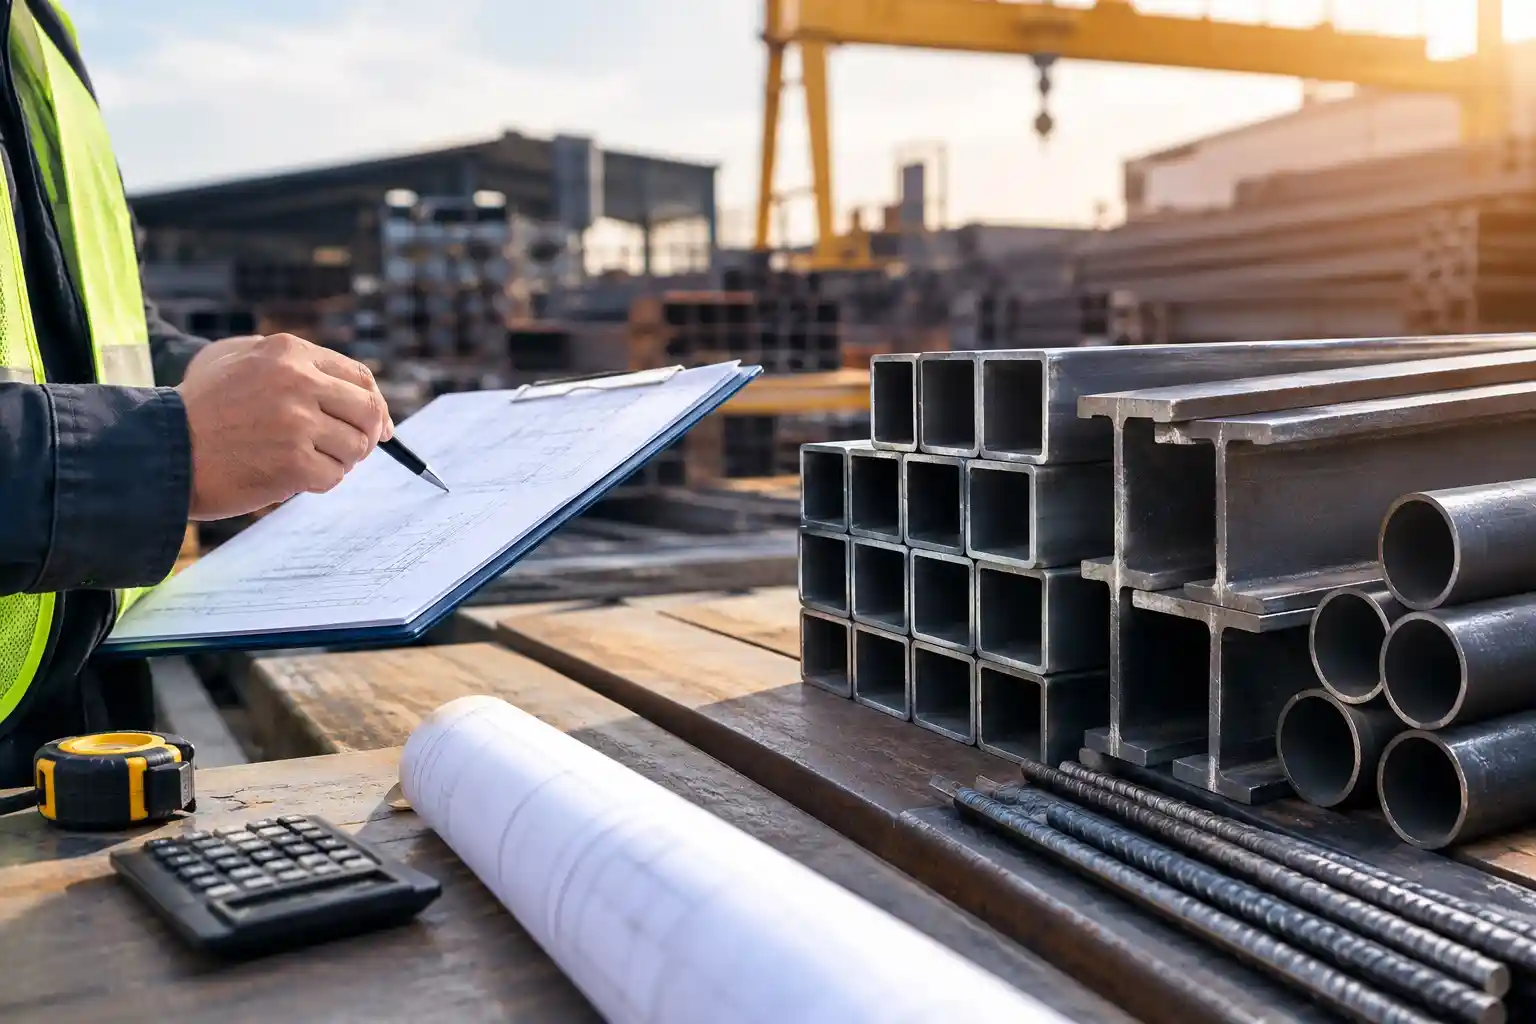
افزایش بیش از 87 درصدی قیمت مقاطع فولادی در سال 1405، توجه فعالان بازار آهن را به نقش ورق سیاه و روغنی در رشد هزینهها جلب کرده است. در این مقاله، دلایل افزایش قیمت قوطی ساختمانی، قوطی مبلی و لولههای فولادی و راهکارهای مدیریت هزینه خرید و تولید بررسی میشود.
بازار مقاطع فولادی ایران از اسفند 1404 تا پایان شهریور 1405 افزایش قیمت قابلتوجهی را تجربه کرده است. در این مدت، قیمت قوطی ساختمانی نزدیک به 88 درصد و قوطی مبلی بیش از دو برابر افزایش یافته؛ درحالیکه نرخ دلار در بازار آزاد حدود 40 درصد رشد داشته است. اختلاف این ارقام نشان میدهد که نوسانات ارزی بهتنهایی نمیتواند افزایش قیمت محصولات فولادی را توضیح دهد و اختلال در زنجیره تأمین ورق نیز نقش مهمی در این روند داشته است.
این افزایش قیمت برای تولیدکنندگان قطعات صنعتی، مبلمان فلزی و سازههای سبک اهمیت زیادی دارد. زمانی که قیمت مواد اولیه در یک ماه 20 تا 25 درصد تغییر میکند، قراردادهای فروش با نرخ ثابت ممکن است حاشیه سود سفارشها را کاهش دهند. به همین دلیل، پیگیری روزانه قیمت پروفیل و سایر مواد اولیه به یکی از ابزارهای مدیریت هزینه و برنامهریزی خرید تبدیل شده است.
مبنای بررسی قیمتها در سال 1405
اطلاعات این بررسی بر اساس سری قیمتهای روزانه آهن پرایس، جدولهای دنیای معدن و دادههای نرخ ارز شبکه اطلاعرسانی طلا و ارز تنظیم شده است. قیمتها به ازای هر کیلوگرم و بهصورت رشد اسمی محاسبه شدهاند؛ بنابراین اثر تورم عمومی از آنها کسر نشده است.
سه اتفاق مهم در این دوره بر بازار تأثیر گذاشت: روزهای پایانی معاملات پیش از آغاز درگیریها در 9 اسفند 1404، حملات هفتم و یازدهم فروردین 1405 به فولاد مبارکه و فولاد خوزستان و بازگشایی بازار در اوایل اردیبهشت.
به دلیل توقف انتشار جدولهای روزانه قیمت از اواخر اسفند تا پایان فروردین، بخش مهمی از افزایش قیمت بهصورت جهش هنگام بازگشایی بازار مشاهده شد، نه به شکل یک روند تدریجی.
قوطی ساختمانی؛ رشد نزدیک به 88 درصدی
قوطی ساختمانی با ضخامت 2 میلیمتر و بیشتر، که از ورق سیاه تولید میشود، در این دوره دو موج افزایش قیمت را پشت سر گذاشت.
بر اساس دادههای آهن پرایس، قیمت قوطی 20×20 کارخانه نیکان 87.9 درصد و قوطی 40×40 پایا اصفهان 88.3 درصد افزایش یافت. دادههای دنیای معدن نیز رشد 87.3 درصدی را نشان میدهد.
موج نخست در بازگشایی بازار در اردیبهشت اتفاق افتاد و قیمت قوطی ساختمانی را حدود 70 تا 75 درصد بالاتر از سطح پیش از درگیریها قرار داد. بااینحال، ضعف تقاضا باعث شد بازار تا تیرماه حدود 21 درصد از اوج قیمت عقبنشینی کند.
در شهریور، موج دوم افزایش قیمت شکل گرفت و نرخ قوطی ساختمانی از پایان مرداد تا پایان شهریور حدود 24 تا 27 درصد رشد کرد؛ بهطوریکه از سقف ثبتشده در بهار نیز فراتر رفت. این تغییرات، برآورد هزینه اجرای پروژههایی مانند سوله، سایبان و سازههای سبک صنعتی را دشوارتر کرده است.
قوطی مبلی؛ افزایش بیش از 107 درصدی
قیمت قوطی مبلی 20×20 با ضخامت 0.7 تا 1.5 میلیمتر در دوره مورد بررسی حدود 107.2 درصد افزایش یافت؛ یعنی نزدیک به 20 واحد درصد بیشتر از رشد قوطی ساختمانی هماندازه.
دلیل مهم این تفاوت، وابستگی قوطی مبلی به ورق روغنی است. قیمت ورق روغنی 0.5 میلیمتر فولاد مبارکه در همین مدت حدود 112 درصد افزایش داشته است. همچنین در زمان بازگشایی بازار، قیمت این ورق حدود 115 درصد بالاتر از سطح پیش از درگیریها بود.
قیمت قوطی مبلی نیز در همان روزهای ابتدایی بازگشایی حدود 90.7 درصد افزایش یافت. این وضعیت فشار زیادی بر صنایع مبلمان فلزی، تجهیزات فروشگاهی، قطعهسازی خودرو و دوچرخهسازی وارد کرد؛ زیرا قیمت قوطی 2×2 مستقیماً در هزینه ساخت محصولات آنها تأثیر دارد و جایگزینی آن نیز ممکن است به تغییر طراحی یا فرآیند تولید نیاز داشته باشد.
روند قیمت لولههای فولادی
لوله سیاه صنعتی
قیمت لوله سیاه درزدار صنعتی تقریباً مسیری مشابه قوطی ساختمانی داشت. لوله 2 اینچ با ضخامت 2 میلیمتر کارخانه صابری و لوله 2 میلیمتری کیان پرشیا هر دو حدود 88 درصد رشد کردند.
افزایش قیمت این محصولات هنگام بازگشایی بازار حدود 67 درصد بود و در موج شهریور نیز نزدیک به 25 درصد رشد دیگر ثبت شد. وابستگی هر دو محصول به ورق سیاه، عامل مهمی در شباهت روند قیمتی آنهاست.
لوله مبلی و گالوانیزه
لوله مبلی یکمیلیمتری خلیج فارس حدود 108.8 درصد افزایش قیمت داشته است که با رشد قوطی مبلی همخوانی دارد.
برای لوله گالوانیزه، سری قیمت پیوستهای از پیش از درگیریها در منابع عمومی در دسترس نیست؛ بااینحال، قیمت ورق گالوانیزه در همین دوره حدود 109 درصد افزایش یافته است. همچنین قیمت لوله گالوانیزه از پایان مرداد تا پایان شهریور حدود 16.4 درصد رشد داشته است.
دو موج افزایش قیمت؛ از اختلال عرضه تا فشار ارزی
مقایسه بهار و شهریور نشان میدهد که عوامل افزایش قیمت در این دو مقطع متفاوت بودهاند.
در بازگشایی بازار در اردیبهشت، نرخ دلار حدود 6 درصد پایینتر از سطح پیش از درگیریها بود، اما قیمت قوطی ساختمانی حدود 70 درصد افزایش داشت. این اختلاف نشان میدهد که در موج نخست، اختلال عرضه و آسیب به زنجیره تأمین ورق نقش پررنگی داشته است.
حملات به فولاد مبارکه و فولاد خوزستان، تأمین ورق تخت را تحت تأثیر قرار داد. ازآنجاکه ورق سیاه ماده اولیه بسیاری از قوطیها و لولههای درزدار است، تغییرات این بخش بهسرعت در قیمت محصولات پاییندستی منعکس شد. در همان مقطع، میلگرد که مستقیماً از ورق تخت تولید نمیشود، حدود 20 درصد افزایش قیمت داشت.
در شهریور، عامل ارزی اهمیت بیشتری پیدا کرد. دلار بازار آزاد حدود 20 درصد و قوطی ساختمانی تقریباً 25 درصد افزایش قیمت داشتند. در همین ماه، قیمت ورق سیاه 2 میلیمتر حدود 46 درصد رشد کرد؛ موضوعی که میتواند نشاندهنده انتقالنیافتن کامل افزایش قیمت ورق به مقاطع نهایی باشد.
در کنار این عوامل، تقاضا همچنان ضعیف بود. طبق گزارش اقتصادآنلاین، فولاد مبارکه در پنج ماه نخست 1405 طی 44 نوبت حدود 1.63 میلیون تن محصول در بورس کالا عرضه کرد که نزدیک به 380 هزار تن آن بدون تقاضا باقی ماند. بنابراین افزایش قیمتها را نمیتوان صرفاً نتیجه رونق مصرف دانست؛ هزینه تولید، اختلال عرضه و انتظارات تورمی نیز در این روند مؤثر بودهاند.
چگونه هزینه خرید مقاطع فولادی را مدیریت کنیم؟
تغییرات اخیر بازار چند نکته مهم برای خریداران صنعتی دارد:
- رصد قیمت ورق: قیمت ورق سیاه و روغنی میتواند نشانهای از تغییرات احتمالی قیمت قوطی و لوله باشد؛ هرچند زمان انتقال افزایش قیمت به محصولات مختلف یکسان نیست.
- تنظیم دقیق قرارداد: کارخانه تولیدکننده، ضخامت، ابعاد، مبنای وزن واقعی یا تئوری، مالیات بر ارزش افزوده و محل تحویل باید در قرارداد مشخص باشند.
- کاهش ضایعات: با افزایش قیمت مواد اولیه، ضایعات برش هزینه بیشتری به تولید تحمیل میکند؛ بنابراین اصلاح الگوی برش و برنامهریزی سفارشها اهمیت بیشتری دارد.
- استفاده از خدمات فرآوری: سپردن عملیات برش به تأمینکننده میتواند بخشی از هزینههای کارگاهی و ضایعات را کاهش دهد. برای نمونه، صباپروفیل با شش خط برش بندلی NC و ظرفیت اعلامشده حداقل 50 هزار قطعه در روز، خدمات برش قطعات را پیش از تحویل ارائه میکند.
در شرایطی که پیشبینی قیمتها دشوار است، کنترل هزینههای قابلمدیریت، بهینهسازی فرآیند تولید و بررسی دقیق شرایط خرید میتواند به حفظ حاشیه سود کمک کند.
جمعبندی
از اسفند 1404 تا پایان شهریور 1405، قیمت قوطی ساختمانی حدود 88 درصد و قوطی مبلی بیش از 107 درصد افزایش یافته است. بررسی روند بازار نشان میدهد که اختلال در زنجیره تأمین ورق در بهار و فشارهای ارزی در شهریور، در کنار ضعف تقاضا و افزایش هزینه تولید، از عوامل اصلی این تغییرات بودهاند.
برای خریداران و تولیدکنندگان صنعتی، بررسی مستمر قیمت ورق، تنظیم دقیق قراردادهای خرید، کاهش ضایعات و مدیریت هزینههای فرآوری اهمیت زیادی دارد. این اقدامات نمیتوانند مانع افزایش قیمت مواد اولیه شوند، اما میتوانند از افزایش هزینههای قابلکنترل جلوگیری کنند.






خبرنامه همکار آهن



همکار آهن آرتا
از سال 1368 با نخستین انبار در سهراه درچه فعالیت خود را آغار کرد و با گسترش خدمات به انبار دوم بختیاردشت، به تأمینکنندهای مطمئن برای تامین آهن آلات در ایران تبدیل شده است. با تیمی متخصص و فناوری روز، خرید و فروش فولاد را ساده، سریع و مطمئن میکنیم
دسترسی سریع
محصولات
آدرس ما
شماره تماس


کلیه حقوق متعلق به شرکت همکار آهن آرتا می باشد
لطفا نظر خود را در خصوص مطلب فوق در جهت بهتر شدن مطالب سایت با ما به اشتراک بگذارید.
همچنین در صورتی که سوالی دارید برای ما بنویسید تا در اسرع وقت پاسخگوی شما باشیم.